「親が元気なうちに、少しずつ子どもにお金を渡しておけば、税金はかからないですよね?」
こうした相談は本当に多いです。ところが、思い込みのまま進めると、後でまとまった相続税や贈与税が発生したり、兄弟間でトラブルになったりします。「良かれと思ってやったこと」が、子どもにとっては負担になることもあります。
ここでは、生前贈与で特に多い“7つの勘違い”だけに絞って、難しい専門用語はできるだけ避けて解説します。ざっくりとした金額の目安と「これだけはやめておこう」というNGパターンを押さえれば、大きく損をするリスクはかなり減らせます。
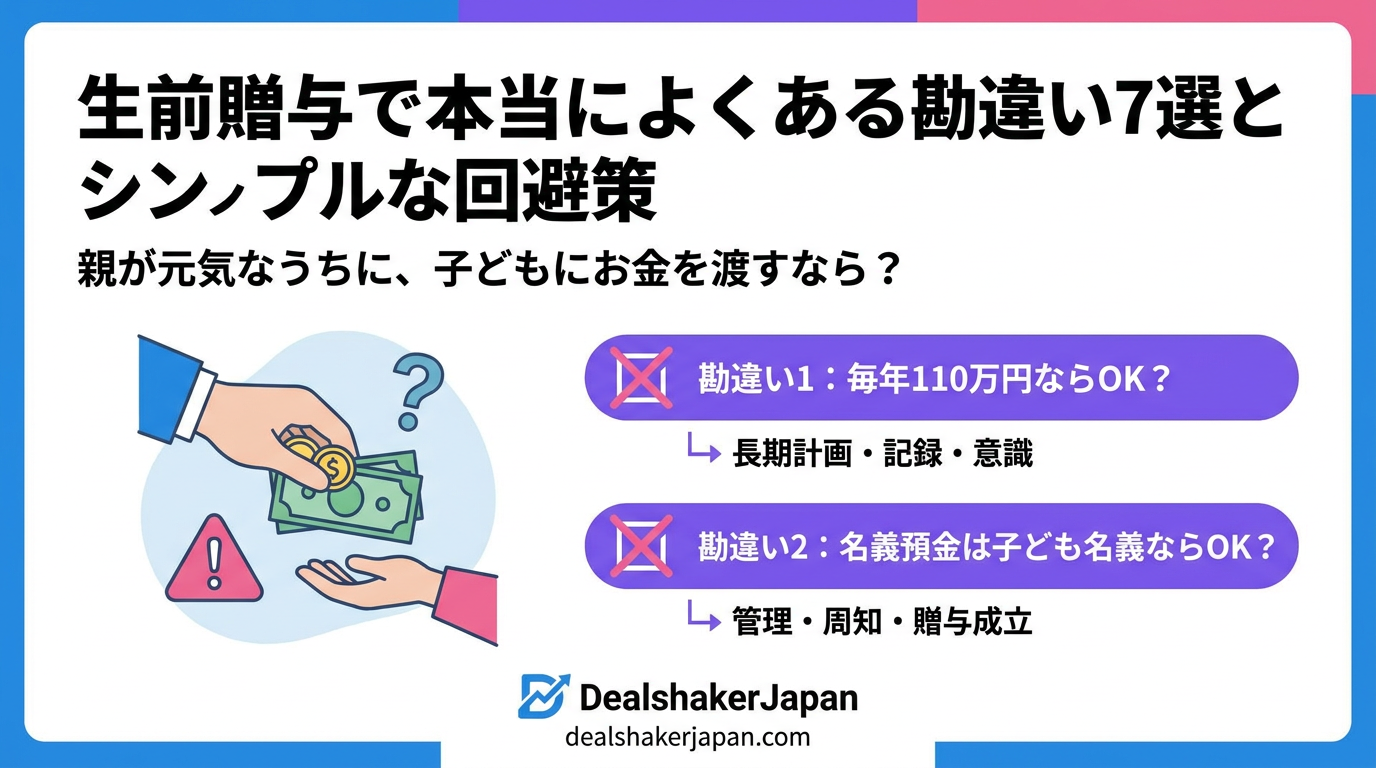
勘違い1:「毎年110万円以内なら、いくらでも渡してOK」
よくある思い込みはこれです。
「暦年贈与は年間110万円まで非課税だから、それ以下ならノーチェックで大丈夫」
実際には、気をつけたいポイントがいくつかあります。
110万円ルールの“落とし穴”
- 110万円は「1人あたりの年間の基礎控除額」です。
- 110万円を超えた“超えた部分”に贈与税がかかります。
- 現金を毎年110万円ずつ長期間渡していると、後から「実質的には相続対策としてまとめて渡した」とみなされるリスクがあります。
特に危ないのは、次のようなケースです。
- 高齢の親が90歳近くになってから、毎年110万円をスタート
- 親が体調を崩してから、急に贈与を始める
- 贈与契約書もなく、通帳の動きだけで「贈与です」と主張している
税務署は「生前にまとまった財産を移した相続対策ではないか?」という目線で見ています。
シンプルな回避策
- 長期で計画的に:少なくとも10年以上のスパンで考えると、相続対策としての不自然さはかなり薄れます。
- 記録を残す:贈与契約書(簡単なものでOK)、振込記録、メモをセットで残す。
- “贈与を意識している”ことを明確に:お互いに「今年もこれくらい贈与するね」と話していることを、簡単に書面に残しておくと安心です。
勘違い2:「名義預金なら、とりあえず子どもの口座を作っておけばOK」
親が子ども名義の通帳を作ってコツコツ貯金しているケースはとても多いです。
しかし、
- 通帳もキャッシュカードも親が管理
- 子どもは存在すら知らない
という状態だと、税務署からは「これは親のお金(名義預金)ですね」と判断されがちです。相続のときに、親の財産として合算されてしまいます。
NGパターンの典型
- 親が銀行で子ども名義の口座を開設
- 児童手当やお年玉なども含め、親が毎月3万円ずつ入金
- 子どもは社会人になっても、その口座があることを知らない
この場合、贈与は成立していないとみなされる可能性が高いです。「相続発生時にまとめて親の財産」に戻され、相続税が増えることもあります。
シンプルな回避策
- 子ども本人に口座を管理させる:高校〜大学くらいのタイミングで通帳とカードを渡し、使い方も説明する。
- 「これはあなたへのお金」とはっきり伝える:メモやLINEなど、証拠が残る形だとより安心。
- 一定額以上の入金は贈与として意識する:毎年まとまった金額を入金するなら、贈与契約書も検討。
勘違い3:「教育費・生活費はすべて非課税で問題なし」
「教育費や生活費なら、いくら渡しても非課税」と思っている人も多いです。
しかし、非課税になるのは、
渡した場合に限られます。
グレーになりやすいケース
- 大学生の子どもに「4年分の生活費」として一括600万円を振り込む
- 学費の名目で、明らかに生活レベルを大きく超える高額な仕送りをする
こうしたケースは、教育費・生活費ではなく「贈与」とみなされる可能性があります。
シンプルな回避策
- 実際の支払いにあわせて渡す:学費は請求が来たタイミングで支払う。生活費は月ごと・学期ごとなど、現実的なサイクルで。
- 金額が大きいときは領収書などを保管:学費の振込控え、家賃の明細などを残すと説明しやすくなります。
- 「明らかに多すぎないか?」を意識:一般的な学生の生活費と比べて極端に多い場合は注意が必要です。
勘違い4:「口約束だけで渡しても、贈与は成立している」
法律上は、口約束だけでも贈与は成立します。
でも、税務署と話すときに必要なのは「証拠」です。
- 贈与契約書はない
- 現金手渡しで、通帳の記録もない
- 子どもは「もらった気でいた」だけ
この状態では、後から「これは贈与だった」と主張するのはかなり厳しくなります。
特に問題になる場面
- 兄弟間で「長男だけ多くもらっていた」ことが、相続後に発覚
- 長男「生前贈与でちゃんと分けてくれていた」
- 次男「そんな話は聞いていない、証拠もない」
結果として、家庭内のトラブルに発展しがちです。
シンプルな回避策
- 簡単な贈与契約書を作る
- 「誰から誰へ」「いつ」「いくら」を書いて、双方署名・押印するだけで十分です。
- 銀行振込を基本にする
- 現金手渡しは証拠が残りません。できるだけ避けましょう。
- 大きな金額は家族で共有する
- 数百万円単位の贈与なら、兄弟にもざっくり内容を伝えておくと、後々の誤解を防げます。
勘違い5:「不動産を贈与すれば、相続税も安くなる」
親名義の自宅やアパートを、生前に子どもへ名義変更する相談も多いです。
「今のうちに家を子ども名義にしておけば、相続税が減りますよね?」
と思いがちですが、実際にはこうしたリスクがあります。
よくあるNGパターン
- 固定資産税評価額2,000万円の自宅を、贈与で息子名義に変更
- 贈与税の評価額は、路線価などで計算すると2,500万円相当
- 結果、かなり高額な贈与税が発生
「相続税の節税になるつもりが、生前贈与でむしろ税金が増えた」ということも、珍しくありません。
また、不動産の贈与には、
- 贈与税
- 不動産取得税
- 登録免許税
- 司法書士への報酬
など、目に見えにくいコストが重なります。
シンプルな回避策
- 不動産の贈与は“税金とコスト”を試算してから:相続税のシミュレーションとセットで考えるべきです。
- 「小規模宅地の特例」が使えるかも検討:相続時には、自宅土地の評価が大きく下がる特例が使えることがあります。生前に名義を変えると、この特例が使えなくなる場合も。
- どうしても生前に名義を変えたい事情(離婚、再婚など)がないか確認:税金以外の理由がなければ“やらない”という選択も十分ありえます。
勘違い6:「配偶者控除を使えば、いくら贈与しても安心」
夫婦間の贈与には、
について、一定額まで贈与税がかからない「配偶者控除」という制度があります。(最大2,000万円までなどの条件があります)
ここだけ切り取って、
「妻に2,000万円分の家を生前贈与すれば、税金ゼロですね」
と考えるのは危険です。
見落とされがちな条件
- 婚姻期間が20年以上必要
- 贈与を受けた年の翌年3月15日までに実際に住む
- 一生のうち1回しか使えない
さらに、相続のときには、
- その自宅が「妻のもの」としてカウントされる
- 将来、妻が亡くなったときの相続で、子どもに税金がかかる
といった形で、税金のタイミングが「後ろにずれるだけ」の場合もあります。
シンプルな回避策
- 制度を使う前に、相続まで含めた2ステップで試算
- 夫が亡くなったときの相続税
- 妻が亡くなったときの相続税
- 配偶者控除は“節税”というより“生活の安定”が目的と考える
- 老後の住まいを安定させる、という視点で判断すると、使うべきかどうかが見えやすくなります。
勘違い7:「ネットの節税テクニックを組み合わせれば、ほぼ無税にできる」
「孫への教育資金1,500万円非課税」「結婚・子育て資金1,000万円非課税」「住宅取得資金の非課税」など、ネット上にはさまざまな生前贈与の“テクニック”が並んでいます。
たしかに、うまく使えば相続税・贈与税は軽くなります。
ただし、
- 制度ごとに細かい条件や期限がある
- 金額の上限があり、何でもかんでも非課税になるわけではない
- 制度どうしの相性が悪い組み合わせもある
という現実があります。
ありがちな危ない動き方
- ネット記事を見て、あれこれ制度名だけをメモ
- 自分の家族構成や資産状況をよく整理せず、制度だけを優先
- 結果、「うちのケースではほとんど意味がなかった」「申請条件を満たしていなかった」
シンプルな回避策
- 最初に“全体の資産額”と“家族構成”をざっくり書き出す
- 不動産、預貯金、有価証券など。相続税がそもそもかかるラインかどうかを確認。
- 制度は“2〜3個に絞る”意識で
- 難しい組み合わせは専門家に一度だけでも相談
- 一度シミュレーションしてもらえば、その後は自分たちで進めやすくなります。
「ここだけ押さえる」生前贈与チェックリスト
細かい制度をすべて覚える必要はありません。次のポイントだけ、始める前に確認してみてください。
- 贈与の目的は何か?
- 税金を減らしたいのか
- 子どもの生活を安定させたいのか
- 兄弟間の不公平を減らしたいのか
- その贈与で、将来の相続はどう変わるか?
- 証拠(書面・通帳の記録)は残るか?
- “節税”だけを優先していないか?
- 相続全体で見て、本当に得か?
- 「今の贈与税」と「将来の相続税」で比較してから決める
生前贈与は、「やったほうがいい」「やらないほうがいい」と一律に決められるものではありません。ただ、ここで紹介したような勘違いを避けるだけでも、余計な税金やトラブルの多くは防げます。
大きな金額や不動産が絡むときは、早めに税理士や専門家に“方向性だけ”相談してみるのも有効です。そのうえで、自分たちの家庭に合ったシンプルな形を選ぶのが、一番の節約であり、家族にとっても一番やさしい生前贈与になります。